
Pojištění léčebných výloh: Proč vás zlomená noha v USA může stát statisíce?
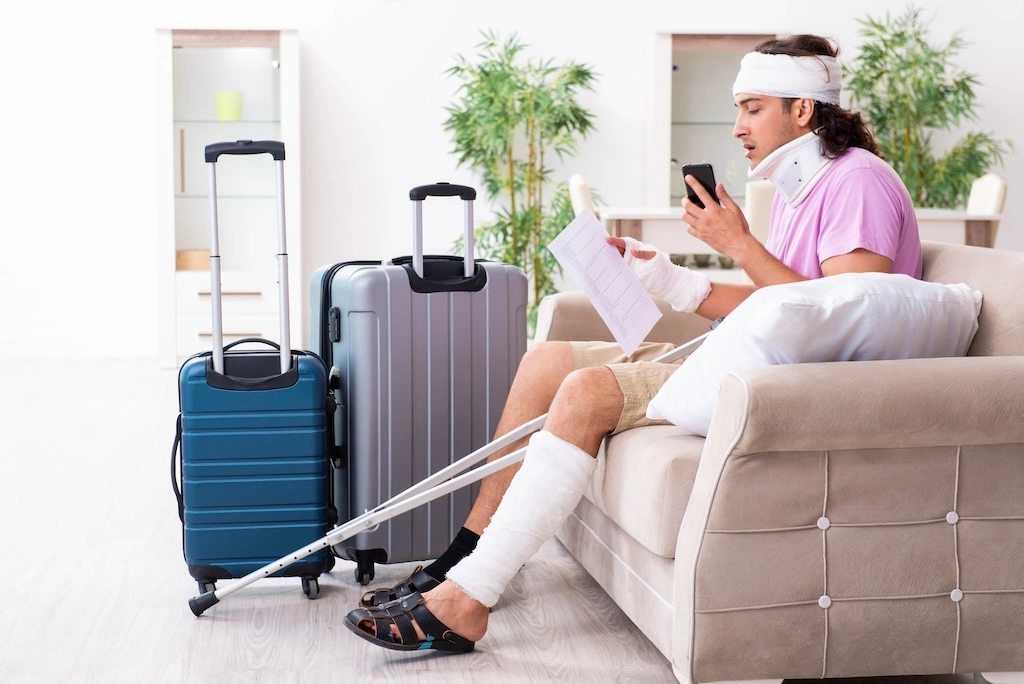
Stačí jeden nešťastný pád. Zlomený kotník, sanitka, rentgen, většinou i operace, dlaha a delší hospitalizace. Doma by účet vyřídila zdravotní pojišťovna. Ve Spojených státech vás ale podobný úraz s krátkou hospitalizací může vyjít i na stovky tisíc korun. Pojištění léčebných výloh proto představuje základ každého cestovního pojištění a jde o položku, na které se opravdu nevyplatí šetřit. Podívejte se, co všechno zaplatí a jak vysoký limit si podle destinace správně nastavit.
Co je pojištění léčebných výloh a co všechno zaplatí?
Pojištění léčebných výloh je základní pilíř cestovního pojištění. Zaplatí za vás v zahraničí výdaje spojené s ošetřením, hospitalizací, nákupem léků, zásahem záchranné služby, ale bývá v něm i repatriace, tedy převoz zpět do České republiky, pokud to váš zdravotní stav vyžaduje.
Pozor na limity modré kartičky (EHIC)
Řada lidí spoléhá na evropský průkaz zdravotního pojištění (EHIC). Ten má ale své hranice. Podle VZP vám zajistí jen nezbytnou péči ve veřejných zařízeních zemí EU, Islandu, Norska, Lichtenštejnska a Švýcarska, v Severní Makedonii a v Srbsku a během krátkodobého pobytu i ve Spojeném království, a to za stejných podmínek jako místní obyvatelé. Spoluúčast tedy platíte stejně jako oni, k tomu poplatky za léky a hospitalizaci.
V turistických centrech nebo hotelových komplexech bývají často soukromé kliniky. Pokud nejsou smluvně napojené na veřejný systém, EHIC ošetření nehradí. Průkaz vám nezajistí ani asistenční služby jako tlumočení, pohlídání kvality zdravotní péče, řešení co s dětmi, když je rodič hospitalizovaný. Nezaplatí ani převoz nemocného domů (repatriace). Právě tyhle situace řeší cestovní pojištění s pojištěním léčebných výloh.
USA vs. Evropa: Proč se limity pojištění tak liší?
Zlomenina vypadá v Denveru stejně jako v Alpách. Zásadně se ale liší částka na účtence za ošetření a to, kdo náklady nese. Zatímco v EU (a výše uvedených smluvních státech) vám EHIC zajistí aspoň nezbytnou péči ve veřejných nemocnicích, mimo EU a přidružené státy neplatí vůbec. Ve Spojených státech navíc neexistuje veřejná síť, o kterou by se cizinec mohl opřít. Tamní nemocnice účtují plné ceny. Jeden den hospitalizace v nemocnici tak v USA vyjde nepojištěného pacienta často na víc než 100 000 Kč, v některých případech i podstatně víc, na jednotce intenzivní péče i několikanásobně.
Cestovní pojištění s vyššími limity léčebných výloh, které je pro USA vhodné, je nepatrně dražší, než základ postačující pro zbytek světa. Riziko, že se vám v USA něco stane, vám naopak může způsobit, že za tamní léčbu budete dlužit miliony a nikdo je za vás nezaplatí.
| Destinace | Doporučený limit (včetně repatriace) |
| Evropa | minimálně 10 milionů Kč |
| USA, Kanada, Austrálie a vzdálené země | nejméně 100 milionů Kč |
Rizikové sporty a lyžování: Kdy základní pojištění nestačí?
Základní cestovní pojištění počítá s běžnou dovolenou. Například u Kooperativy do základu spadá:
- pěší turistika do 3 000 m n. m.,
- sjezdové lyžování a snowboarding na vyznačených tratích,
- cyklistika, bruslení nebo šnorchlování.
Jakmile ale vyrazíte za větším dobrodružstvím, pravidla se mění. Aktivity jako via ferrata, vysokohorská turistika nad 3 000 metrů, rafting, jachting nebo skoky na laně už do základních sportů nepatří. Pro ně volte rozsah aktivní sporty.
Časté chyby, na které dát pozor
|
Kolik reálně stojí léčba v zahraničí?
I v rámci evropských států se ceny nákladů na léčbu mohou diametrálně lišit. Například ošetření zlomeniny dolní končetiny s operací může v závislosti na konkrétní zemi, rozsahu operace a délce hospitalizace vyjít až statisíce korun, podobně jako zásah horské služby s vrtulníkem.
Mimo Evropu jsou částky ještě vyšší, mezi nejdražší destinace patří USA, Kanada, Nový Zéland či Austrálie. Vážnější případy s delší dobou hospitalizace šplhají klidně i do milionů. „Vzpomínám si na případ pacienta, kterého hospitalizovali kvůli mozkové mrtvici a sraženině v hlavě s následnou operací. Dále došlo bohužel k dalším komplikacím a nutné kardiologické operaci. Strávil v nemocnici přes 7 týdnů a náklady se vyšplhaly přes 50 milionů korun,“ popisuje historicky nejvyšší plnění pojišťovny Kooperativa tiskový mluvčí Milan Káňa
Jak si správně nastavit limit léčebných výloh?
Při nastavení limitů léčebných výloh si vždy zodpovězte dvě otázky: Kam jedete a co tam budete dělat?
Vždy zvažujte vlastní očekávání, obavy a potřeby. Pokud se často pohybujete v horském terénu, varianta KLASIK s léčebnými výlohami v zahraničí do 10 milionů korun by vám na zásah záchranné služby nemusela stačit. To samé platí pro dovolenou v USA, Kanadě a dalších vzdálených zemích mimo Evropu, kde se vyplatí zvolit variantu pojištění PLUS s výší léčebných výloh 100 milionů. Jestliže jste milovníky aktivní dovolené, nezapomeňte přidat připojištění aktivních sportů.
Nejčastější chyby při sjednávání
- Podhodnocený limit kvůli pár ušetřeným korunám na den.
- Opomenutá aktivita – člověk se pojistí na rekreační aktivity u moře, ale na místě si půjčí čtyřkolku nebo vyrazí na ferratu.
Před podpisem si v klidu přečtěte pojistné podmínky a ověřte si limity, výluky i to, zda pojištění platí tam, kam jedete.


 Poslední
komentáře u článků
Diskuse k článku